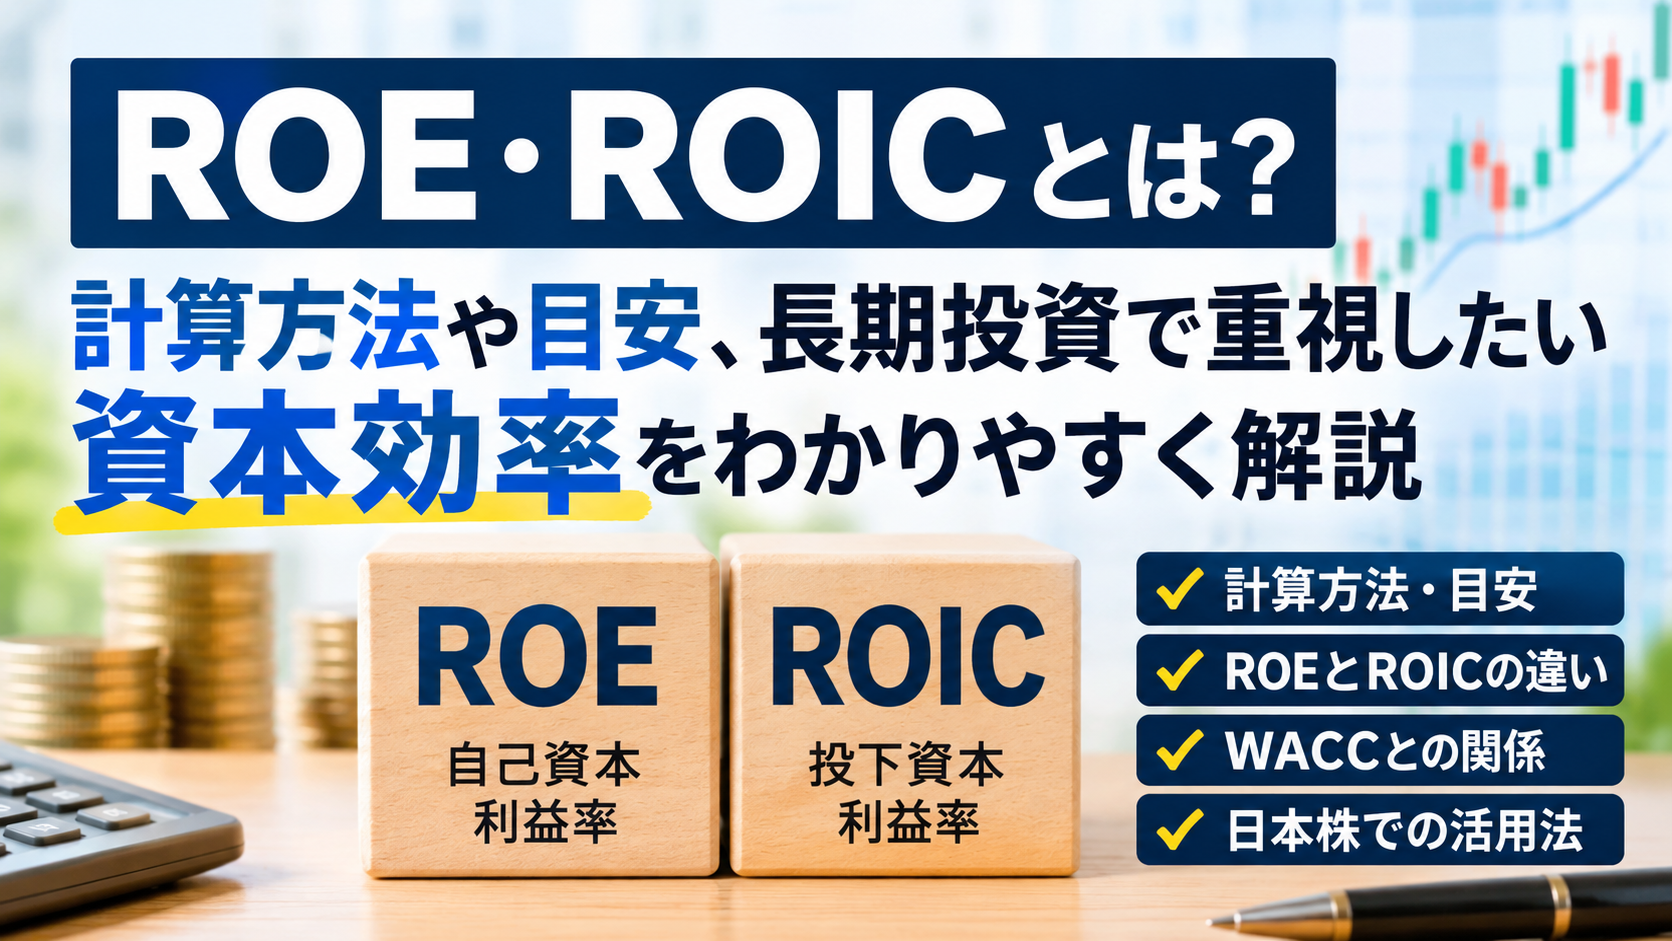
ROE・ROICとは?長期投資で重視したい資本効率の見方をわかりやすく解説
日本株に長期投資をするうえで、私が重要だと考えている指標のひとつが「資本効率」です。
株式投資では、売上高や営業利益、純利益、配当利回りなどに注目することが多いと思います。しかし、企業の本当の稼ぐ力を見極めるには、それだけでは不十分です。
例えば、同じ100億円の純利益を稼ぐ企業が2社あったとします。
-
A社:自己資本500億円で純利益100億円
-
B社:自己資本1,000億円で純利益100億円
どちらも利益は100億円ですが、投資家から預かった資本を効率よく使っているのはA社です。
このような企業の資本効率を確認するために使われるのが、ROEとROICです。
ROEは株主のお金をどれだけ効率よく利益に変えているかを示し、ROICは株主と金融機関などから調達した資本を使って、どれだけ効率よく事業利益を生み出しているかを示します。
長期投資では、単に利益が増えている企業を探すだけでなく、投入した資本に対して利益を効率よく生み出し、さらにその効率を高めている企業を探すことが大切です。
今回は、ROE・ROICの基本的な意味から計算方法、目安、2つの指標の違い、そして日本株の長期投資でどのように活用すればよいのかまで、わかりやすく解説します。
1. ROEとは?株主資本に対する利益率を示す指標
ROEとは「Return on Equity」の略で、日本語では自己資本利益率と呼ばれます。
簡単にいうと、株主が出資したお金を使って、企業がどれだけ効率よく利益を生み出しているかを示す指標です。
ROEの計算方法
ROEは、基本的に次の計算式で求められます。
ROE(%)=当期純利益 ÷ 自己資本 × 100
例えば、次のような企業があったとします。
-
自己資本:500億円
-
当期純利益:50億円
この場合、
50億円 ÷ 500億円 × 100 = 10%
となり、ROEは10%です。
つまり、株主が出資した自己資本500億円に対して、年間50億円の純利益を生み出したということになります。
ROEが高い企業は優良企業なのか?
一般的には、ROEが高い企業ほど資本効率が良いと評価されます。
ただし、ROEが高ければ必ず優良企業というわけではありません。
例えば、借入金を増やして自己資本を小さくすれば、純利益が変わらなくてもROEは高くなります。
また、自社株買いによって自己資本が減少した場合にも、ROEが上昇することがあります。
そのため、ROEを見るときには、利益の成長だけでなく、自己資本や有利子負債の変化も確認する必要があります。
私が長期投資でROEを見る場合は、単年度の数字だけではなく、過去5年程度の推移を確認するようにしています。
一時的にROEが高くなった企業よりも、安定して高いROEを維持できている企業のほうが、事業の競争力や収益力を判断するうえで参考になります。
2. ROICとは?事業に投じた資本の効率を示す指標
次にROICです。
ROICは「Return on Invested Capital」の略で、日本語では投下資本利益率と呼ばれます。
ROEが株主の自己資本に対する利益率を示すのに対して、ROICは株主資本と有利子負債などを含む投下資本に対して、事業がどれだけ効率よく利益を生み出しているかを示します。
ROICは、企業が事業に投じた資金をどれだけ効率よく利益に変えているかを見る指標です。
ROICの計算方法
一般的な計算式は次のとおりです。
ROIC(%)=税引後営業利益(NOPAT)÷投下資本 × 100
NOPATとは「Net Operating Profit After Taxes」の略で、日本語では税引後営業利益と呼ばれます。
簡単にいうと、本業で稼いだ営業利益から税金相当額を差し引いた利益です。
税引後営業利益は、概算では次のように求められます。
NOPAT=営業利益 ×(1-実効税率)
例えば、次のような企業を考えてみます。
-
営業利益:100億円
-
実効税率:30%
-
投下資本:500億円
まず、税引後営業利益を計算します。
100億円 ×(1-30%)=70億円
次にROICを計算します。
70億円 ÷ 500億円 × 100 = 14%
この企業のROICは14%となります。
なお、投下資本の定義は分析方法によって異なります。一般的には有利子負債と株主資本をベースに考えますが、現預金や余剰資産などをどう扱うかによって数値が変わるため、企業間比較では計算方法をそろえることが重要です。
3. ROEとROICの違いを比較
ここまでの説明を整理すると、ROEとROICには次のような違いがあります。
| 比較項目 | ROE | ROIC |
|---|---|---|
| 正式名称 | Return on Equity | Return on Invested Capital |
| 日本語 | 自己資本利益率 | 投下資本利益率 |
| 分子 | 当期純利益 | 税引後営業利益 |
| 分母 | 自己資本 | 投下資本 |
| 視点 | 株主目線 | 事業・資本提供者目線 |
| 主な目的 | 株主資本の効率性を確認 | 事業への資本投資効率を確認 |
簡単にまとめると、
-
ROE:株主のお金をどれだけ効率よく利益に変えているか
-
ROIC:事業に投じた資本をどれだけ効率よく利益に変えているか
という違いです。
私が特に注目したいのはROICです。
ROEは借入金の活用や自社株買いによって数値が高くなることがあります。一方、ROICは事業活動で生み出した税引後営業利益をベースにするため、本業の資本効率を確認するのに役立ちます。
もちろん、ROICにも投下資本の定義による違いがあるため、万能な指標ではありません。
長期投資では、ROEとROICを両方確認することをおすすめします。
4. ROE・ROICの目安は何%?日本株で確認したい水準
では、実際に日本株を分析するとき、ROEとROICは何%あれば優秀なのでしょうか。
ここは投資家として気になるところだと思います。
ROEの目安
ROEについては、以下の水準をひとつの参考として考えています。
| ROE | 評価の目安 |
|---|---|
| 5%未満 | 資本効率に課題がないか確認 |
| 5~8% | 改善余地を確認したい水準 |
| 8~10% | ひとつの目安となる水準 |
| 10~15% | 比較的高い資本効率 |
| 15%以上 | 高い資本効率が期待できる水準 |
日本株では、ROE8%が資本効率を考える際のひとつの目安として知られています。
ただし、これはすべての企業に当てはまる絶対的な基準ではありません。
例えば、設備投資が大きい製造業と、設備投資が比較的小さいIT企業では、ROEの水準が異なることがあります。
また、景気敏感株の場合、好況期にはROEが大きく上昇し、不況期には急低下することもあります。
そのため、単純にROE15%以上だから優良企業と判断するのではなく、業種や過去の推移を比較することが大切です。
ROICの目安
ROICについては、次のような水準を参考にするとよいでしょう。
| ROIC | 評価の目安 |
|---|---|
| 3%未満 | 資本効率に注意したい水準 |
| 3~5% | 事業の収益性を確認したい水準 |
| 5~8% | 一定の資本効率がある水準 |
| 8~10% | 比較的高い資本効率 |
| 10%以上 | 高い資本効率が期待できる水準 |
ただし、ROICは業種や事業構造によって大きく異なります。
例えば、工場や設備を大量に保有する企業は、投下資本が大きくなりやすい傾向があります。
一方、ソフトウェア企業やサービス企業は、比較的小さな投下資本で利益を生み出せる場合があります。
したがって、ROICについても業種を超えて単純比較するのではなく、同業他社や過去の自社実績と比較することが重要です。
なお、上記の数値は投資判断のための参考目安であり、公的に定められた合格基準ではありません。
5. 長期投資で最も重要なのはROICとWACCの比較
ここからが、個人的には長期投資で特に重要だと考えているポイントです。
ROICを見るときには、単純に数値の高さだけを見るのではなく、WACC(加重平均資本コスト)と比較する必要があります。
WACCとは?
WACCとは「Weighted Average Cost of Capital」の略で、日本語では加重平均資本コストと呼ばれます。
企業が事業資金を調達する際には、主に次の2つの方法があります。
-
株主から出資を受ける
-
金融機関などから借入を行う
どちらも企業にとって資本を調達するためのコストが発生します。
借入金には支払利息がありますし、株主も投資に対して一定のリターンを期待しています。
こうした資本調達コストを加重平均したものがWACCです。
ROICがWACCを上回っている企業に注目
長期投資で意識したい関係は次のとおりです。
| ROICとWACCの関係 | 意味 |
|---|---|
| ROIC > WACC | 資本コストを上回る利益を生み出している |
| ROIC = WACC | 資本コストと利益率が同水準 |
| ROIC < WACC | 資本コストに見合う利益を生み出せていない |
例えば、次のような企業があったとします。
-
ROIC:12%
-
WACC:7%
この場合、ROICがWACCを5ポイント上回っています。
つまり、企業が事業に投じた資本に対して、資本提供者が求めるコストを上回る収益を生み出している状態です。
この差は「ROICスプレッド」と呼ばれます。
ROICスプレッド=ROIC-WACC
ROICスプレッドがプラスで、さらにその状態を継続できている企業は、長期的な企業価値の向上が期待できる候補として注目できます。
ただし、ROICがWACCを上回っていても、将来の成長性や株価の割高・割安は別問題です。
すでに高い成長期待が株価に織り込まれていれば、優良企業であっても投資リターンが伸び悩む可能性があります。
この点は忘れないようにしたいところです。
6. ROE・ROICが高い企業を見つけるためのチェックポイント
では、実際に日本株の銘柄選びでROE・ROICをどのように活用すればよいのでしょうか。
私が長期投資で確認したいポイントを5つ紹介します。
① ROE・ROICが長期間安定して高い
まず確認したいのは、過去5年程度の推移です。
例えば、次の2社を比較してみます。
| 年度 | A社ROIC | B社ROIC |
|---|---|---|
| 1年目 | 8% | 15% |
| 2年目 | 9% | 7% |
| 3年目 | 10% | 14% |
| 4年目 | 10% | 6% |
| 5年目 | 11% | 15% |
B社は高いROICを記録する年度がある一方、数値の変動も大きくなっています。
A社はROICが徐々に改善し、比較的安定しています。
もちろん、この数字だけでA社が優良企業と断定することはできませんが、長期投資では安定して資本効率を維持できる企業に注目したいところです。
② ROICが改善傾向にある
現在のROICがそれほど高くなくても、改善傾向にある企業には注目する価値があります。
例えば、次のような企業です。
-
不採算事業から撤退している
-
工場の稼働率を改善している
-
在庫管理を効率化している
-
高利益率の商品やサービスに注力している
-
低採算事業から高採算事業へ経営資源を移している
こうした取り組みは、投下資本に対する利益の増加につながる可能性があります。
特に、企業の中期経営計画でROIC改善を掲げている場合は、具体的な施策や進捗状況を確認したいところです。
③ 利益成長と資本効率の両方が改善している
ROE・ROICが高くても、利益が減少している企業には注意が必要です。
理想的なのは、次のような企業です。
-
売上高が継続的に成長している
-
営業利益が増加している
-
ROEが改善している
-
ROICが改善している
-
営業キャッシュフローが安定している
利益を増やしながら、投入した資本に対する収益性も高めている企業は、長期投資の候補として検討しやすくなります。
④ ROEの高さが借入金に依存していない
ROEを見るときに注意したいのが、財務レバレッジです。
借入金を増やして自己資本の割合を小さくすると、ROEが高くなる場合があります。
そのため、ROEだけでなく、以下の項目も確認しておきたいところです。
-
自己資本比率
-
有利子負債
-
ネットキャッシュ
-
営業キャッシュフロー
-
ROIC
特に、ROEは高いのにROICが低い企業は、財務レバレッジによってROEが押し上げられていないか確認する価値があります。
ただし、ROEとROICの差だけで借入金への依存度を判断することはできません。実際の財務諸表も合わせて確認しましょう。
⑤ 株主還元と成長投資のバランスが取れている
長期投資では、株主還元も重要です。
しかし、配当や自社株買いだけでROEを高めようとしている企業には注意したいところです。
企業が成長するためには、将来の利益につながる投資も必要です。
例えば、
-
研究開発への投資
-
新規事業への投資
-
設備投資
-
海外市場への進出
-
人材への投資
こうした投資によって将来の利益が増加し、ROICも資本コストを上回る状態を維持できれば、企業価値の向上につながる可能性があります。
株主還元だけでなく、将来の成長につながる資金の使い方ができているかを確認したいですね。
7. ROEを分解すると企業の強みが見えてくる!デュポン分析とは?
ROEをさらに詳しく分析する方法として「デュポン分析」があります。
ROEを次の3つの要素に分解する方法です。
ROE=売上高純利益率 × 総資産回転率 × 財務レバレッジ
それぞれの意味は次のとおりです。
| 指標 | 意味 | 確認できること |
|---|---|---|
| 売上高純利益率 | 売上に対する純利益の割合 | 利益を稼ぐ力 |
| 総資産回転率 | 総資産に対する売上高の割合 | 資産を活用する効率 |
| 財務レバレッジ | 総資産に対する自己資本の割合の逆数 | 借入金などの活用度 |
例えば、ROEが高い企業でも、その理由は企業によって異なります。
-
高い利益率で稼いでいる企業
-
少ない資産で多くの売上を生み出している企業
-
借入金を活用して収益を拡大している企業
このように、ROEというひとつの数字だけでは見えない企業の特徴を把握できます。
個人的には、利益率の高さや資産回転率の改善によってROEが上昇している企業に注目したいと考えています。
8. 日本株の長期投資でROE・ROICを調べる方法
実際に銘柄を分析するときは、以下の情報源を活用すると便利です。
① 企業の決算短信・有価証券報告書
最も基本となる情報源です。
企業のIRページから決算短信や有価証券報告書を確認できます。
特に確認したいのは次の項目です。
-
売上高
-
営業利益
-
当期純利益
-
自己資本
-
有利子負債
-
営業キャッシュフロー
-
設備投資額
ROEやROICの数値だけでなく、その背景にある財務状況を確認することが大切です。
② IR BANK
過去の業績や財務データを確認する際に便利です。
売上高や営業利益、純利益、自己資本比率などの推移を確認し、長期的な企業分析に活用できます。
③ 株探
日本株の決算情報や業績予想、ニュースなどを確認できます。
ROE・ROICの分析と合わせて、業績の変化や株価材料を確認するとよいでしょう。
④ 企業の中期経営計画
個人的におすすめしたいのが、中期経営計画の確認です。
企業によっては、ROEやROICの目標値を公表しています。
例えば、ROICの改善を経営目標として掲げている企業なら、次のような内容を確認したいところです。
-
ROICの目標値
-
現在のROIC
-
改善するための具体的な施策
-
設備投資の方針
-
不採算事業の見直し
-
株主還元方針
単に目標数値を掲げているだけでなく、実際に改善が進んでいるかどうかが重要です。
9. ROE・ROICを見るときの注意点
ここまでROE・ROICの重要性を説明してきましたが、注意点もあります。
一時的な利益でROE・ROICが上昇しているケース
例えば、保有株式や不動産の売却によって一時的に利益が増えた場合、ROEが上昇することがあります。
ROICについても、事業の売却や減損などによって投下資本が変化し、数値が大きく動く場合があります。
そのため、単年度の数値だけで判断しないことが重要です。
業種によって適正水準が異なる
製造業、金融業、IT企業、小売業などでは、ビジネスモデルや必要な資本が異なります。
特に銀行や保険会社などの金融業は、一般企業とは資本構造や事業特性が異なるため、ROICを機械的に比較することは適切ではありません。
同業他社との比較を基本にしましょう。
成長投資によって一時的にROICが低下することもある
これは長期投資で見落としたくないポイントです。
企業が新工場を建設したり、新規事業に投資したりすると、先に投下資本が増えます。
一方、利益が増えるまでには時間がかかるため、投資初期にはROICが低下することがあります。
しかし、その投資が将来の利益につながるのであれば、必ずしも悪いことではありません。
重要なのは、投資した資金が将来的に資本コストを上回る利益を生み出せるかどうかです。
成長投資による一時的なROIC低下なのか、事業の競争力低下によるものなのかを見極めたいところです。
10. まとめ:長期投資ではROEだけでなくROICも確認したい
今回は、ROE・ROICの意味や計算方法、長期投資での活用方法について解説しました。
最後に重要なポイントを整理します。
| 指標 | 長期投資で確認したいポイント |
|---|---|
| ROE | 株主資本を効率よく利益に変えているか |
| ROIC | 事業に投じた資本を効率よく活用しているか |
| WACC | 資本調達に必要なコストはいくらか |
| ROICスプレッド | 資本コストを上回る収益を生み出しているか |
私が日本株の長期投資で特に注目したいのは、次のような企業です。
-
ROEが長期的に安定して高い
-
ROICがWACCを上回っている
-
ROICが改善傾向にある
-
売上高・営業利益が継続的に成長している
-
営業キャッシュフローが安定している
-
財務健全性が高い
-
将来の成長投資にも積極的である
こうした条件を満たす企業は、長期的な企業価値の向上を期待できる投資候補になります。
ただし、どれだけ優れた企業でも、株価が割高であれば投資リターンが期待を下回る可能性があります。
PER、PBR、配当利回り、業績成長率なども合わせて確認することが大切です。
個人的には、長期投資では目先の株価上昇だけを追いかけるのではなく、企業がどれだけ効率よく利益を生み出し、その利益を将来の成長につなげているかを重視したいと考えています。
ROEとROICは、そうした企業の本質的な稼ぐ力を見極めるための重要な指標です。
これから日本株の長期投資を考える方は、ぜひ銘柄分析に取り入れてみてください。
参考リンク・出典
本記事の指標の定義や計算方法について、以下の資料を参考にしています。
※本記事は一般的な投資知識の提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
※ROEの厳密な算出では、一般に期首・期末の自己資本の平均値を使用します。ROICについても、投下資本の定義や税率などによって算出結果が異なる場合があります。